手机版|

 二维码|


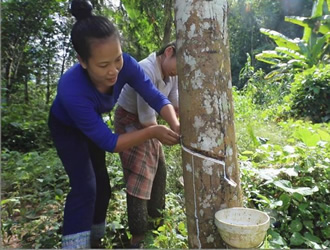
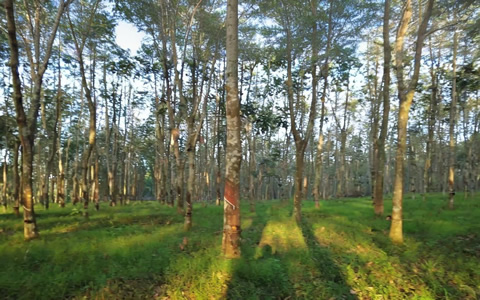
东南亚主产区的割胶节奏正被天气与人工双重拉扯。泰国南部雨季雨日集中,割胶作业频繁中断,工厂之间抢收原料。越南产区阴雨连绵,产出随天气波动。印尼苏门答腊南部与加里曼丹南部在超强厄尔尼诺压制下降雨严重偏少,土壤干旱持续累积,2026年1至8月出口95.3万吨,同比下降16.5%。
气候端的变数还没有落地。国家气候中心确认2026年9月超强厄尔尼诺事件正式形成,NINO3.4海表温度距平10月16日仍达3.3,干旱对橡胶产出存在三到六个月的滞后效应,减产影响大概率在2026年四季度末至2027年一季度逐步显现。
根据以往天然橡胶停割规律,云南产区11月中旬停割,海南产区12月中旬停割,新季原料收尾,全乳胶产出本就有限,供应端进入季节性收缩窗口。海南产区本周胶水制全乳主流收购价17900至18300元/吨,制浓乳18000至18500元/吨,胶块16000至16500元/吨,较上期分别上涨400元、450元和150元。
青岛港区的天胶库存已降至近五年低点。截至2026年10月18日青岛天然橡胶样本保税库存降至5.41万吨,连续第七周去库,一般贸易库存52.56万吨,合计57.98万吨,10月25日进一步回落至57.71万吨。上期所RU仓单库存小计169457吨,低仓单环境让价格弹性被显著放大。
轮胎企业的开工负荷节后稳步回升。截至10月22日国内全钢轮胎样本企业产能利用率57.70%,较10月15日回升5.48个百分点,半钢轮胎样本企业产能利用率64.78%,回升4.35个百分点,已高于节前水平。全钢胎成品库存26.6天,半钢胎37.6天,同比分别去库35.4%和14.9%,渠道补货以刚需为主,替换市场韧性仍在。
成本高位与抵触情绪同时在场。轮胎厂控产操作并存,对高价原料的采购跟进谨慎,集中备货行情短期难以出现,成本托底与需求压制的博弈将在四季度延续。