手机版|

 二维码|


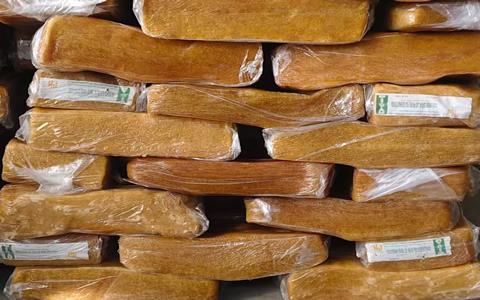
三季度国内天然橡胶市场价格逐月递增,特别是在9月份胶价重心提升显著。原料端盘踞高位是支撑行情的第一重力量,产区收购价格坚挺,加工成本难以松动。现货库存持续去化,让供应偏紧的格局愈发清晰,可流通货源收紧后,贸易商惜售心态渐渐浓郁起来。市场情绪转向看涨,买盘跟进意愿随之增强,部分下游企业提前备货,进一步放大了价格弹性。三重驱动叠加,胶价重心被不断推高。
四季度天然橡胶价格可能先抑后扬,短暂回调后还是有希望再次延续偏强的路线走。旺产阶段强厄尔尼诺现象真的出现,产出供应受扰的风险就明显上升。东南亚主产区天气变化、割胶进度以及船货到港节奏,都会对四季度行情的实际走向有着重要的影响,产区降雨偏多往往使原料释放不及预期。下游轮胎企业开工率与采购节奏同样比较重要,需求端若保持韧性,价格回调空间或相对有限,一旦订单转弱高位胶价向下游传导的难度将再度加大。