手机版|

 二维码|


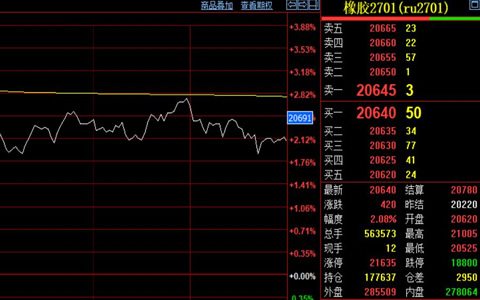
上海期货交易所数据显示,10月12日天然橡胶主力合约以20620元开盘,盘中最高触及21005元,一举突破21000元整数关口,最低下探20525元,尾盘收在20640元较上一工作日结算价上涨420元。主力合约价格站稳两万元关口上方,创出九年新高。
这一轮涨势的源头在供给端。超强厄尔尼诺气候持续笼罩东南亚主产区,泰国核心产区10月连日降雨,割胶作业受到明显干扰,9月末泰国东部四府约2.3万公顷胶园受灾。原料报价同步抬升,10月12日泰国胶水报87泰铢/公斤,杯胶报79.5泰铢/公斤,同比上涨约六成,成本端支撑变得扎实。
进口和库存数据同样在印证供给趋紧。8月国内天然橡胶进口48.6万吨,同比下降6.7%,创下六年同期最低。青岛保税区叠加一般贸易库存降至57.52万吨,连续七周下降,国内社会库存109.6万吨同步回落,去化节奏放大了盘面弹性。
需求端明显跟不上。9月中旬国内半钢胎开工率65.53%,同比下滑近8%,全钢胎开工率63.53%同比走低,轮胎成品库存周转天数偏高,传统“金九”旺季表现不及预期。年内已有六十余家轮胎企业发布第四轮涨价函,累计涨价通知超过70份,可下游盈利压力依然沉重,生产端利润修复相当有限。
把本轮行情与十年前放在一起看,表面相似,底层逻辑完全不同。2016年沪胶自9640元的熊市底部启动,2017年1月借助泰国洪灾冲击冲高至22310元附近,那轮上涨由需求驱动,国内治超政策带动重卡需求爆发,汽车产销回暖叠加宏观货币宽松,大宗商品整体迎来牛市。这一轮依靠供给驱动,减产预期、胶树老龄化带来的长期供给收缩以及持续去库共同托举,轮胎需求并未出现强势复苏。
历史给出的提醒并不温和。2017年洪灾消退后,东南亚割胶快速恢复,胶价自高点大幅回落,年末跌至13500元附近近乎腰斩。眼下盘面已经贴近2016至2017年21000至22000元的套牢密集区间,供给侧天气转好、产区原料供应恢复之后,价格回调风险就会浮出水面。