手机版|

 二维码|


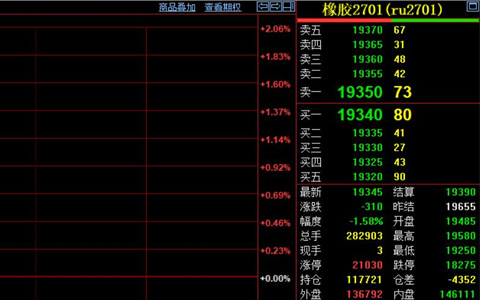
根据上海期货交易所发布的数据显示,11月17日天然橡胶主力2701合约开盘19485元,日内最高触及19580元,最低下探19250元,尾盘收在19345元,较前一日结算价跌310元跌幅约1.58%。全天成交28.29万手,持仓117721手,仓差减少4352手。买卖五档挂单集中在19320至19370元区间,多空拉锯明显,资金观望情绪浓厚。
基本面淡季特征没变。周度数据显示,全钢胎开工率57.95%,半钢胎64.4%,下游维持弱势。轮胎成品库存高企,工厂多按刚需采购,大规模补库尚未启动。现货市场报价平稳,上海国营全乳胶19500元/吨左右,泰混市场价18680元/吨,印尼标胶港口美金报价2520美元/吨。全乳胶-RU主力基差-170,全乳-泰混价差770。
库存结构继续分化。上期所全乳胶仓单14.28万吨,周度回落。20号胶仓单仅7459吨,仍处历史偏低区间。青岛保税与一般贸易合计库存延续去库,社会库存稳步下行,为中长期提供支撑。
供应端东南亚仍处旺产周期,原料报价偏弱压制近月。国内云南、海南逐步向停割窗口靠近,季节性减产预期持续托底远月。宏观面原油波动带动能化板块情绪,地缘风险与美元节奏扰动外盘,内外盘联动性强。短期供给宽松、需求疲软,难以驱动持续大涨,沪胶进入震荡消化阶段。