手机版|

 二维码|


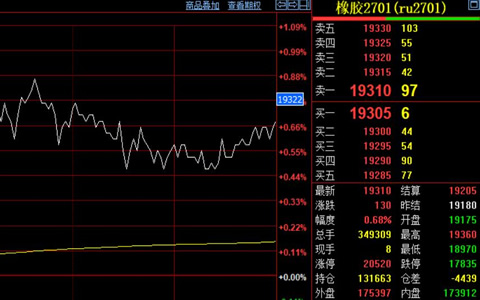
根据上海期货交易所发布的数据显示,11月2日天然橡胶主力合约开盘于19175元,日内最高冲至19360元,最低下探至18970元,尾盘收于19310元较前一日结算价上涨130元。
东南亚主产区进入传统旺产季,泰国杯胶报价小幅走低,降雨却持续打断割胶作业,新胶实际释放量不及旺季应有水平,原料端底部支撑并未消失。厄尔尼诺带来的远期减产担忧还没有完全消退。国内云南、海南产区产出平稳,上期所仓单处在偏低位置,可交割货源偏紧的结构没有改变。青岛港口库存小幅波动,去库速度放缓,暂未出现快速累库的强利空信号。
需求端仍是压制价格的主要一环。橡胶轮胎厂开工延续修复,终端订单却偏弱,成品库存偏高,面对偏高的胶价,企业多数选择随用随采,主动建库意愿有限,向上驱动明显不足。
外部宏观预期摇摆不定,叠加美元起伏,大宗商品受到的干扰具有明显的阶段性特征。当前盘面处在旺产季供应兑现与天气减产预期的博弈阶段,缺少快速拉涨的动力,成本与低仓单托底又压缩了深跌空间。